

Σχετικά Άρθρα
Αφαιρεί τη Motor Oil από τις κορυφαίες της επιλογές η Eurobank Equities – Προσθέτει την Coca Cola 3E
Βόμβες Βασιλάκη (Aegean): Θα είναι δύσκολος ο χειμώνας - Πόσο έχει αντισταθμίσει το κόστος καυσίμων το 2027
17:39 Τελευταίο Σχόλιο
ΑΓΟΡΑ: Δε συμμεριζόμαστε εδώ και κάμποσο καιρό αυτήν την αισιοδοξία των αγορών με τις μετοχές να ανεβαίνουν ενώ ανεβαίνουν οι αποδόσεις των κρατικών ομολόγων, τα επιτόκια και οι τιμές ενέργειας. Από την άλλη λόγω αναβάθμισης μπορεί να δούμε πολλά και ήδη έχουμε δει αρκετά το τελευταίο διάστημα. Το ερώτημα είναι τι θα γίνει από την άλλη βδομάδα, όταν θα τελειώσουν οι ροές. Είδαμε επίσης κινήσεις σε κάποιες μετοχές που μας έκαναν και χθες εντύπωση, αλλά μάλλον συνδέονται με τη συμμετοχή τους στους δείκτες. Δηλαδή ο ΟΛΠ κερδίζει από την ένταξη σε δείκτες, ενώ η ΑΔΜΗΕ χάνει γιατί πάει σε χαμηλότερο δείκτη. Εκτιμούμε πως κάποιες μεγάλες κινήσεις που έγιναν οφείλονται σε αυτές τις αλλαγές. Άλλο λόγο δε βρήκαμε ούτε μας έδωσαν στελέχη της αγοράς κάποια εξήγηση. Σήμερα ο γενικός δείκτης ενισχύθηκε οριακά κατά 0,13%. Παρά την παράταση της ώρας δεν είδαμε έκρηξη τζίρου. Ίσως δούμε αύριο και μεθαύριο. Είχαμε υψηλό τζίρο 423 εκατ. ευρώ ενώ μέσω πακέτων έγιναν 95,7 εκατ. ευρώ.
METLEN: Όταν δημοσίευσε αποτελέσματα εξαμήνου έκανε μία μεγάλη κίνηση. Σταδιακά όμως την έχει χάσει όλη και κάτι ακόμα το τελευταίο διάστημα. Από το υψηλό των 52 ευρώ στις 6 Αυγούστου έσπασε σήμερα τα 46 ευρώ. Έκλεισε στα 45,52 ευρώ και στο -2,94%.
ΓΕΚ ΤΕΡΝΑ: Η Santander αύξησε την τιμή στόχο στα 62 ευρώ από 58 ευρώ και αναφέρεται με κολακευτικά λόγια στη μετοχή. Είναι στις τρεις κορυφαίες επιλογές στην Ευρώπη. Σημειώστε επίσης πως προχθές η Jefferies ξεκίνησε την κάλυψη με τιμή στόχο τα 55 ευρώ και η NBG Securities με τιμή στόχο τα 60 ευρώ. Η μετοχή σήμερα πιέστηκε αρκετά και γενικά έχει κάνει μία καλή διόρθωση το τελευταίο διάστημα. Στα 42,86 ευρώ και στο -1,24%.
VIOHALCO: Έκτη συνεχόμενη πτωτική. Στα 15,40 ευρώ και στο -2,16%. Τελείως παρατημένη η μετοχή.
ΑΕGEAN: Νομίζουμε πως η Eurobank Equities έχει δώσει εκτίμηση για καθαρά κέρδη 100 εκατ. ευρώ φέτος. Μας είχε φανεί ρεαλιστική αυτή η εκτίμηση μέχρι χθες που είδαμε τα νούμερα της εταιρείας. Για να έρθει αυτό το νούμερα, θα πρέπει στο τρίτο τρίμηνο να έχει καθαρά κέρδη πάνω από 100 εκατ. ευρώ, όσα και πέρυσι δηλαδή, όπου το κόστος καυσίμων ήταν άλλο και στο τέταρτο τρίμηνο να μην έχει ζημιές. Δεν είναι εύκολο. Άρα ίσως και το μέρισμα που αναμένει να μειωθεί αν δεν έρθουν τα νούμερα. Η στήλη βάζει λίγο πιο χαμηλά τον πήχη. Στα 11,05 ευρώ και στο -1,43%.
AVAX: Έχουμε την εντύπωση πως τα πράγματα με τις πολυκατοικίες στην Κυψέλη, είναι πιο σοβαρά από όσο αρχικά εκτίμησε η εταιρεία. Η κίνηση του Δήμου Αθηναίων δείχνει κάτι. Πήγε το την έκθεση των εμπειρογνωμόνων στων εισαγγελέα. Στα 3,18 ευρώ και στο -3,34%.
ΕΚΤΕΡ: Έσπασε τα 5 ευρώ και πάει για την επόμενη στήριξη. Γράφαμε μόλις χθες πως το διάγραμμα θα έδειχνε το δρόμο άμεσα. Σήμερα έσπασε και πήγε γρήγορα προς την επόμενη στήριξη, αλλά χωρίς όγκο. Τις έχει ξανακάνει αυτές τις διορθώσεις η μετοχή και πιο παλιά και πάνε μάλλον να αποτυπώσουν ξανά στο διάγραμμα μία ακόμα. Έγραψε χαμηλό στα 4,71 ευρώ και έκλεισε στα 4,82 ευρώ με απώλειες 3,12%.
QUALCO: Την έτρεξαν λίγες μέρες πριν και βγήκαν και κάποιες πληροφορίες ότι θα πάει αρκετά καλά, αλλά νομίζουμε πως μετά από τα αποτελέσματα που είδαμε θα χρειαστεί δουλίτσα. Τα κέρδη πάνε στους μετόχους μειοψηφίας και στους μετόχους της εταιρείας πάνε ζημιές. Παίζει το στόρι να φέρει κέρδη στο μέλλον, αλλά άλλες τα έχουν από τώρα. Στα 6,05 ευρώ και στο -1,47%.
ΣΙΔΜΑ: Εκεί που πήγαινε προς τα 3 ευρώ, γύρισε κάτω από τα 2,50 ευρώ.
ΙΛΥΔΑ: Σφήνα έχει φτιάξει το διάγραμμα και μάλλον τα αποτελέσματα δεν ήταν ικανά να τη σπάσουν. Θα δείξει. Στα 4,26 ευρώ και στο -3,07%.
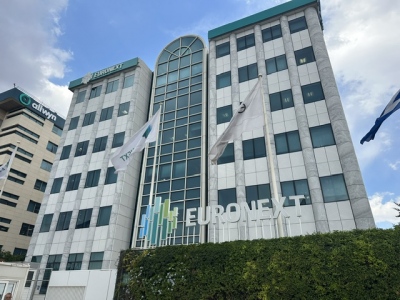
ΕΧΑΕ: 150 χρόνια και νέα πολυετή υψηλά για τη μετοχή! Δώσαμε το φθηνότερο μαγαζί στην Ευρώπη στη Euronext. Ας ελπίσουμε να το αναβαθμίσει. Αν και ακούμε γκρίνιες από τις χρηματιστηριακές για τις χρεώσεις. Όχι πως δεν το περιμέναμε…
ΕΒΡΟΦΑΡΜΑ: Σερί 8 πτωτικών συνεδριάσεων. Είχε βέβαια και την αποκοπή ενός μικρού μερίσματος χθες.
15:26 UPDATE
Αυξάνονται οι συναλλαγές
Πάνω από τα 220 εκατ. ευρώ είναι ο τζίρος στο Χ.Α. δύο ώρες πριν το τέλος των συναλλαγών με την αξία των προσυμφωνημένων συναλλαγών να ξεπερνά τα 53 εκατ. ευρώ. Οι ροές φαίνεται πως εντείνονται λόγω της επικείμενης αναβάθμισης η οποία θα ισχύσει από το κλείσιμο της συνεδρίασης της Παρασκευής. Πρώτη σε τζίρο η Πειραιώς με 43 εκατ. ευρώ και ακολουθεί η Eurobank με 22,2 και η Alpha Bank με 21,3 εκατ. ευρώ. Στην Πειραιώς έχουν γίνει και αρκετά πακέτα μεταξύ αυτών 1 αξίας 10,7 εκατ. ευρώ. Στη Motor Oil επίσης έχει γίνει πακέτο 7,3 εκατ. ευρώ.
14:37 UPDATE
Σημαντική πίεση δέχεται η Avax
Στα 3,20 ευρώ και στο -2,74% βρίσκεται η μετοχή της Avax με όγκο πάνω από 170 χιλ. τεμάχια. Η πορεία της μετοχής είναι πτωτική το τελευταίο διάστημα και έχει επηρεαστεί από τις εξελίξεις με τη γραμμή του μετρό και τα προβλήματα που έχει προκαλέσει στην περιοχή της Κυψέλης. Η αποτίμηση είναι στα 474,6 εκατ. ευρώ. Σημειώνεται πως στην Εισαγγελία Πρωτοδικών κατέθεσε ο Δήμαρχος Αθηναίων, Χάρης Δούκας, την έκθεση των εμπειρογνωμόνων των κατοίκων της Κυψέλης για της ζημιές από τον μετροπόντικα.
Ο Γ.Δ. καταγράφει άνοδο 0,45% καθώς υποχωρούν λίγο οι τιμές του πετρελαίου και οι αποδόσεις των κρατικών ομολόγων.
13:18 UPDATE
Συντηρείται η ήπια ανοδική κίνηση
Οι ευρωπαϊκές αγορές συνεχίζουν να κινούνται ήπια ανοδικά, αλλά με μικρότερο ποσοστό ανόδου. Ανάλογη κίνηση και για το Γενικό Δείκτη ο οποίος ενισχύεται 0,46%. Τράπεζες και διυλιστήριο συνεχίζουν να ξεχωρίζουν και να στηρίζουν την αγορά. Εκτός υψηλής κεφαλαιοποίησης νέα ανοδική κίνηση καταγράφει ο ΟΛΠ, και πιθανότατα σχετίζεται με τις εισροές που αναμένονται από τη συμμετοχή του στους αναβαθμισμένους δείκτες. Ο ΟΛΘ επίσης έχει ισοφαρίσει το ιστορικό υψηλό του.
Πτωτικά κινούνται Metlen, Avax, Attica Stores και Fais.
10:41 Πρώτο Σχόλιο
ΑΓΟΡΑ: Με ήπια άνοδο άνοιξαν οι αγορές της Ευρώπης. Λίγο υποχώρησαν οι αποδόσεις των κρατικών ομολόγων αλλά παραμένουν σε υψηλά επίπεδα. Σε υψηλά επίπεδα παραμένει και το πετρέλαιο. Σήμερα αποφασίσει η FED για τα επιτόκια. Με άνοδο 0,80% εμείς και με το βλέμμα στις ροές λόγω rebalancing. Με δεκάλεπτη παράταση από σήμερα έως και την Παρασκευή η συνεδρίαση στο κλείσιμο για τη διευκόλυνση των κινήσεων. Ξεχωρίζουν οι τράπεζες.
ΑΠΟΤΕΛΕΣΜΑΤΑ: Όταν βλέπετε δελτίο τύπου να ξεκινάει με μεγάλα λόγια, αλλά από το πινακάκι να λείπουν τα καθαρά κέρδη να αρχίσετε να υποψιάζεστε!
ΓΕΚ ΤΕΡΝΑ: Η αποτίμηση στα 5,1 δισ. ευρώ. Τα προσαρμοσμένα καθαρά κέρδη ανήλθαν στα 83,4 εκατ. ευρώ και ήταν ανώτερα των εκτιμήσεων των αναλυτών. Σύμφωνα με τη λογιστική κατάσταση δάνεια και μισθώσεις είναι στα 6,6 δισ. ευρώ. Ο όμιλος είχε ταμειακά διαθέσιμα 1,54 δισ. ευρώ και άλλα 278 εκατ. ευρώ σε χρηματοοικονομικά περιουσιακά στοιχεία (κατέχει το 12,8% της ΕΥΔΑΠ). Δηλαδή ο καθαρός δανεισμός στα 4,78 δισ. ευρώ. Σημειώστε πως ο καθαρός δανεισμός στο τρίτο τρίμηνο θα είναι μειωμένος κατά 650 εκατ. ευρώ, λόγω της αύξησης κεφαλαίου που έγινε. Η Piraeus Sec. αναφέρει πως ο καθαρός δανεισμός μαζί με την αύξηση κεφαλαίου είναι στα 3,8 δισ. ευρώ. Λίγο υψηλότερα άνοιξε η μετοχή.
ΤΡΑΠΕΖΕΣ: Ισχυρή άνοδο 4% από Optima και άνω του 1% η άνοδος για Πειραιώς, Alpha Bank και Εθνική.
STAR BULK: Η τιμή διάθεσης των νέων μετοχών ήταν στα 24,50 ευρώ, αλλά η τιμή έναρξης διαπραγμάτευσης όπως ανακοίνωσε η εταιρεία είναι τα 27,05 ευρώ και είναι ίση με την τιμή κλεισίματος της μετοχής χθες στη Νέα Υόρκη. Με σημαντικό premium επομένως η εκκίνηση, όπως αναμενόταν και ήταν ένας από τους λόγους που πήγε εξαιρετικά η δημόσια προσφορά. Τη βρίσκετε με το σύμβολο SBLK. Στα 26,30 ευρώ στο ξεκίνημα καθώς κάποιοι βάζουν στην τσέπη το εύκολο μεροκάματο που έβγαλαν.
LAMDA DEV.: Σήμερα μετά το κλείσιμο της αγοράς θα δημοσιεύσει αποτελέσματα εξαμήνου. Η Eurobank Equities περιμένει EBITDA 54,8 εκατ. ευρώ εκ των οποίων 30 εκατ. ευρώ θα αφορούν κέρδη αποτίμησης ακινήτων. Η τελική γραμμή θα έχει ζημία 10 εκατ. ευρώ. Η Piraeus Securities περιμένει ζημία 21 εκατ. ευρώ στο β’ τρίμηνο και 38,9 εκατ. ευρώ στο εξάμηνο. Στα 6,63 ευρώ η μετοχή, αμετάβλητη. Θα έχει σημαντικές εισροές έλεγε η JP Morgan που για τον όγκο που κάνει δεν είναι εύκολο να βρεθούν τα χαρτιά.
AEGEAN: Δύσκολα αναμένονται και τα επόμενα 2 με 3 τρίμηνα. Η εταιρεία θα προστατεύσει το κέρδος και δε θα προβεί σε αύξηση της χωρητικότητας. Θα δει και τι θα κάνει ο ανταγωνισμός και θα κάνει μία συνολική επανεξέταση. Έχει τη ρευστότητα να προστατεύσει και να αυξήσει μερίδια. Έχει περάσει και πιο δύσκολες καταστάσεις. Νομίζουμε πως αν παραμείνουν σε αυτά τα επίπεδα οι τιμές των καυσίμων και δε βλέπουμε άμεσα λόγο για υποχώρηση, τότε το κόστος μάλλον θα επιβαρύνει περισσότερο τα αποτελέσματα του 2027. Το θέμα είναι να μην πλήξει τη διάθεση των πολιτών για ταξίδια. Η στήλη θα πάει με την εκτίμηση πως και το 2027 θα δούμε πίεση στα κέρδη και θεωρούμε πως πέριξ των 11 ευρώ ή και λίγο χαμηλότερα, η αποτίμηση είναι ελκυστική. Τώρα αν κάποιος θέλει ανάλογο μέρισμα με περισσότερη ασφάλεια ας κοιτάξει και το Αεροδρόμιο Αθηνών.
QUALCO: Επειδή το δελτίο τύπου δε μας τα έλεγε καλά πήγαμε στη λογιστική κατάσταση. Τί έγινε βρε παιδιά; Πάλι τα ίδια; Τι βλέπουμε σε δημοσιευμένη βάση: Πωλήσεις 101,1 εκατ. ευρώ από 88,6 εκατ. ευρώ, λειτουργικά κέρδη 4,1 εκατ. ευρώ από ζημία 1,5 εκατ. ευρώ και ζημία στους μετόχους της μητρικής 4,5 εκατ. ευρώ από ζημία 9,4 εκατ. ευρώ. Οι μέτοχοι μειοψηφίας πάλι έχουν κέρδη πάνω από 4 εκατ. ευρώ. Τα ίδια κεφάλαια στα 89,7 εκατ. ευρώ. Στο δελτίο τύπου το προσαρμοσμένο EBITDA έχει αύξηση 3% μετά από 14% αύξηση τζίρου στο εξάμηνο. Υψηλό το ανεκτέλεστο και έχει δουλειές για μία πενταετία. Το περιθώριο EBITDA φέτος εκτιμάται στο 20% και του χρόνου στο 22%. Με αποτίμηση 430 εκατ. ευρώ μάλλον τα νούμερα είναι αρκετά φτωχά. Με άνοδο αλλά χαμηλό όγκο άνοιξε η μετοχή.
ΜΕVACO: Αγορές από insider, μάλλον εντός της λεγόμενης ευαίσθητης περιόδου.
MODA BAGNO: Μετά από πολλά χρόνια βλέπουμε κινήσεις από την εισηγμένη. Πέρασε πολλά με την οικονομική κρίση. Όμως επέστρεψε πιο ισχυρή. Βγάζει πολύ καλά κέρδη λόγω του εστιατορίου στη Μύκονο, ενώ έχει προχωρήσει στην πώληση ακινήτου που για χρόνια ήταν στάσιμο και τώρα ανακοίνωσε απόκτηση του 75% εταιρείας, η οποία έχει στην κατοχή της το ακίνητο της εφημερίδας «ΕΣΤΙΑ» στο κέντρο της Αθήνας, που είναι χαρακτηρισμένο διατηρητέο μνημείο. Το ποσό που θα καταβάλει είναι κοντά στα 4 εκατ. ευρώ. Θα ανακαινιστεί και θα μετατραπεί σε πολυτελές ξενοδοχείο και εστιατόριο.
PROFILE: Με νέα ονομαστική αξία η μετοχή και χωρίς την επιστροφή κεφαλαίου των 0,24 ευρώ. Υπάρχουν πληροφορίες στα χρηματιστηριακά γραφεία για μετοχικές αλλαγές. Αύριο δημοσιεύει αποτελέσματα.
PREMIA (απάντηση): Όσο γίνονται αυξήσεις κοντά στην τιμή που έχει στο ταμπλό και όσο η σχέση δανείων προς EBITDA είναι τόσο μεγάλη και 10 ευρώ να πάει η εσωτερική αξία που λέει ο λόγος, δε νομίζουμε πως θα την κουνήσει τη μετοχή. Έχουμε ξαναγράψει πως πιστεύουμε ότι οι εταιρείες αυτές πρέπει να εκμεταλλεύονται και την καλή συγκυρία. Δείτε τι έκανε η BriQ με πωλήσεις ακινήτων και που είναι τώρα η μετοχή της. Σημειώστε τώρα πως παρά την αύξηση των προσαρμοσμένων EBITDA στο εξάμηνο τα καθαρά κέρδη είναι μειωμένα. Οι τόκοι των δανείων από 6,5 εκατ. ευρώ πήγαν στα 10 εκατ. ευρώ, λόγω της αύξησης του δανεισμού. Πιο πολλά δηλαδή εισέπραξαν οι τράπεζες παρά οι μέτοχοι.
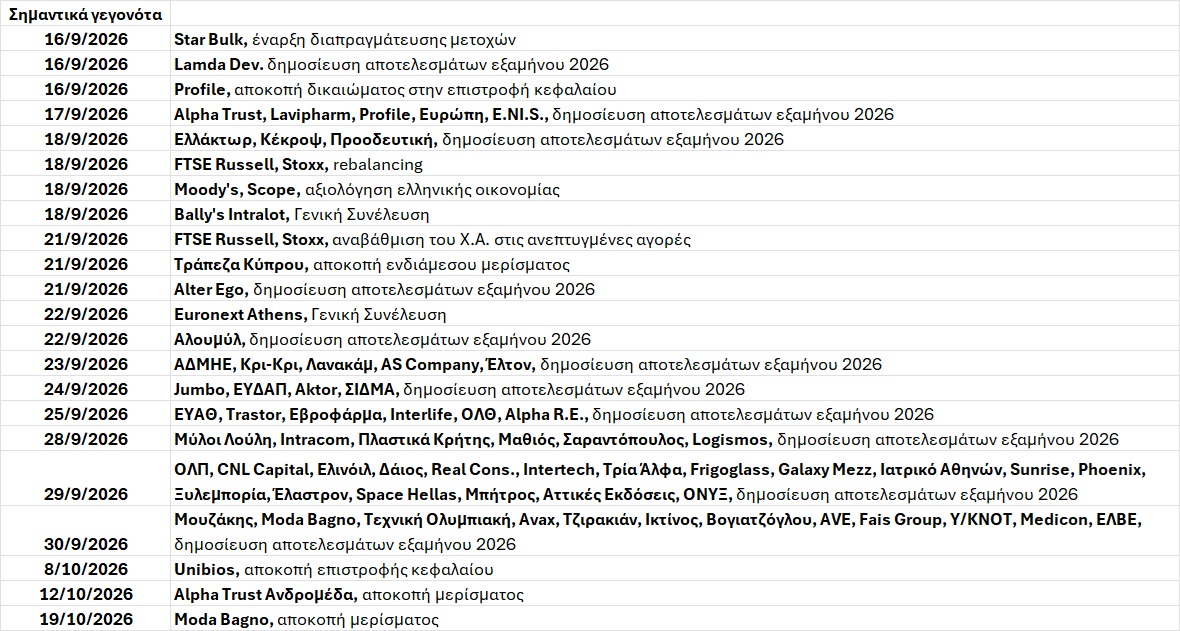
ΑΤΖΕΝΤΑ ΑΓΟΡΑΣ
Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Τα αναγραφόμενα στη στήλη είναι για την ενημέρωση των αναγνωστών και δεν πρέπει να θεωρηθούν ως πρόταση για αγορά ή πώληση μετοχών. Οι πληροφορίες συλλέγονται από αξιόπιστες πηγές αλλά δεν υπάρχει εξασφάλιση ότι είναι πλήρεις ή ακριβείς.
Σχόλια αναγνωστών