

Σχετικά Άρθρα

Σαρωτική παρέμβαση Επιτροπής Κεφαλαιαγοράς: Τέλος στην ασυδοσία των influencers... τι αλλάζει για τους «γκουρού» των social

Ακόμα και οι καλές ειδήσεις «καίγονται» στα μικρομεσαία χαρτιά του Χρηματιστηρίου - Χαρακτηριστικά παραδείγματα
ΑΓΟΡΑ: Στο άνοιγμα η αγορά πήγε δυνατά λόγω των ευρωπαϊκών. Όμως στη συνέχεια έχασαν τα κέρδη και γύρισαν χαμηλότερα. Έτσι επηρεαστήκαμε και προσωρινά χάσαμε τις 2.600 μονάδες αλλά χωρίς να χάσουμε το θετικό πρόσημο. Τελικά κλείσαμε οριακά υψηλότερα από το εν λόγω σημείο και με άνοδο 0,65% και καλό τζίρο. Ανοδική αντίδραση από ΗΠΑ στον τεχνολογικό κλάδο αλλά με μεταβλητότητα, ενώ ενισχύονται οι τιμές του πετρελαίου λόγω πληροφοριών για επίθεση στο Ιράν που φέρεται να θέλει το Ισραήλ και να εξετάζει με τις ΗΠΑ. Τα καλά εταιρικά αποτελέσματα τρίτου τριμήνου έφεραν αγορές και στήριξαν την ανοδική αντίδραση.
ΤΡΑΠΕΖΕΣ: Εξαιρετική η χρηματιστηριακή συμπεριφορά της Optima Bank, για μία ακόμα συνεδρίαση. Καλή αντίδραση πήγαν να βγάλουν και οι άλλες τράπεζες, έστω και αν η άνοδος στην Ευρώπη περιορίστηκε σταδιακά και μας επηρέασε. Στο +2,52% η Eurobank και στο +1,98% η Κύπρου. Βοήθησαν οι εκθέσεις που δημοσιεύτηκαν για τις μετοχές του κλάδου.
ALLWYN: Υπάρχουν ερωτήματα από τους αναλυτές αν μπορεί να δώσει το 1 ευρώ μέρισμα και στο μέλλον. Ειδικά μετά τις τελευταίες εξελίξεις σε Βραζιλία και Χιλή. Η πρώτη ερώτηση που δέχθηκε η διοίκηση στην ενημέρωση που έγινε ήταν για το μέρισμα και αν διατηρείται η δέσμευση για 1 ευρώ τουλάχιστον με όσα έχουν γίνει. Η διοίκηση είπε πως διατηρείται η δέσμευση και πως περιμένει από τη Betano να δώσει καλά μερίσματα και το 2027. Για όσα γίνονται στη Βραζιλία παρακολουθεί τις εξελίξεις και πιστεύει πως η Betano έχει και άλλες αγορές οι οποίες έχουν ανάπτυξη και επίσης μπορεί να μπει και σε νέες και να διατηρήσει τις καλές διανομές. Περιμένει επίσης διανομές και από Ιταλία. Δεν ξέρουμε αν βοήθησε η ενημέρωση, αλλά είδαμε καλύτερες εντολές στο τέλος. Η μετοχή έκλεισε στο υψηλό ημέρας και «σκουπίστηκε» όλη η προσφορά. Στα 9,7120 ευρώ και στο +1,59%.
ΔΕΗ: Η Eurobank Equities έβαλε στις εκτιμήσεις της και τη συμφωνία με την Amazon για το data center και αύξησε την τιμή στόχο στα 25,20 ευρώ από 23 ευρώ. Στα 22,82 ευρώ με άνοδο 0,88%.
ΕΛΒΑΛΧΑΛΚΟΡ: Το ταμπλό έδειξε ότι οι επενδυτές έμειναν ικανοποιημένοι από τα αποτελέσματα. Το ίδιο σημείωναν και οι αναλυτές. Ικανοποιημένη και η διοίκηση στην ενημέρωση που έγινε πριν από λίγο. Σημειώνουμε πως στο τέταρτο τρίμηνο λόγω συντήρησης για προετοιμασία των νέων μηχανών στον κλάδο αλουμινίου και των επενδύσεων που θα γίνουν, θα υπάρξει μία επίδραση στα αποτελέσματα. Στα 3,6150 ευρώ και στο +1,97%.
ΜΕΤΚΑ: Μιάμιση φορά έχει καλυφθεί η έκδοση λένε οι πληροφορίες της στήλης. Σημειώστε πως η περίοδος δεν είναι και η καλύτερη. Υπάρχει ανησυχία στις τάξεις των επενδυτών από την πορεία των αγορών του εξωτερικού κυρίως. Άρα με δεδομένες τις συνθήκες πάει καλά.
ΤΙΤΑΝ: Μετά από έξι συνεχόμενες πτωτικές συνεδριάσεις προσπάθησε να βγάλει αντίδραση. Στα 44,64 ευρώ και στο +0,59%.
QUEST: Αρχές του νέου έτους πάει η εισαγωγή της Unisystems στο Χρηματιστήριο και πριν από λίγο στην ενημέρωση των αναλυτών, δεν απέκλεισε εισαγωγή και της ACS. Στα 7,25 ευρώ και στο +1,40%.
ΕΒΡΟΦΑΡΜΑ: Το deal με τη Danone έρχεται να επιβεβαιώσει την ανοδική πορεία της εταιρείας. Έχει κάνει αρκετές επενδύσεις το προηγούμενο διάστημα, αλλά νομίζουμε πως αν η ζήτηση για το ελληνικό γιαούρτι παραμείνει τόσο ισχυρή, ίσως να χρειαστεί και άλλες. Έχει κάνει βέβαια απομόχλευση, άρα έχει περιθώριο. Και επιπλέον βγάζει δυνατά κέρδη. Υψηλό 25 ετών έγραψε ξανά η μετοχή. Από τα λίγα μικρά χαρτιά που έχουμε βάλει στις επιλογές μας και σε ένα μήνα μας έχουν δώσει μεγάλη κίνηση. Έχουμε αναφερθεί αναλυτικά για το στόρι. Κρίμα να είναι τόσες λίγες οι μετοχές που βρίσκουν το δρόμο τους. Στα 4,88 ευρώ και στο +13,49% με σχεδόν 25 χιλ. τεμάχια.
DOTSOFT: Αύριο χωρίς το δικαίωμα στις δωρεάν μετοχές.
14:11 UPDATE
Ανοικτές πωλήσεις επί της μετοχής της Lamda Dev. έκανε η Qube Research & Technologies σύμφωνα με σημερινή της γνωστοποίηση στην Επιτροπής Κεφαλαιαγοράς.
Έτσι αύξησε την ανοικτή της θέση στο 0,60039% από 0,50226%.
Η μετοχή έχει υποχωρήσει σημαντικά κάτω από τα 6 ευρώ και σήμερα κάνει πράξη στα 5,7750 ευρώ που αποτελούν και χαμηλά περίπου 20 μηνών.
13:07 UPDATE
Σημαντική εξέλιξη για την Εβροφάρμα
Η Danone ανακοίνωσε τη συνεργασία της με την Εβροφάρμα για την παραγωγή ελληνικού γιαουτριού στην Ελλάδα με στόχο τη διάθεσή του στο εξωτερικό.
H επιλογή της ΕΒΡΟΦΑΡΜΑ βασίστηκε, σύμφωνα με την ανακοίνωση, στον συνδυασμό τεχνογνωσίας, παραγωγικής επάρκειας και σύγχρονων υποδομών που διαθέτει η εταιρεία. Ως ελληνική γαλακτοβιομηχανία με καθετοποιημένο μοντέλο παραγωγής, από το χωράφι έως το τελικό προϊόν, η ΕΒΡΟΦΑΡΜΑ επενδύει διαχρονικά σε καινοτόμες και βιώσιμες πρακτικές. Η προσέγγιση αυτή της επιτρέπει να ανταποκρίνεται στα υψηλά πρότυπα ποιότητας και ασφάλειας που απαιτούνται για την παραγωγή προϊόντων διεθνών προδιαγραφών. Παράλληλα, η ισχυρή παρουσία της στον Έβρο αναδεικνύει τη συμβολή της ελληνικής περιφέρειας στην ανάπτυξη μιας ανταγωνιστικής και εξωστρεφούς παραγωγικής δραστηριότητας.
Στο πλαίσιο της συνεργασίας, η ΕΒΡΟΦΑΡΜΑ παράγει τα προϊόντα Danone Greco Autentico 0% 480 γρ. και Danone Greco Autentico 2% 480 γρ. τα οποία διατίθενται στην ιταλική αγορά. Τα προϊόντα αξιοποιούν την ελληνική παράδοση και τεχνογνωσία στην παραγωγή γιαουρτιού, προσφέροντας στους καταναλωτές μία αυθεντική γευστική και διατροφική εμπειρία.
Η μετοχή της Εβροφάρμα είναι στα 4,36 ευρώ με άνοδο 1,40% και πολύ χαμηλό όγκο 53 τεμαχίων. Πρόσφατα έγραψε υψηλό 25 ετών.
12:08 UPDATE
Λόγω αποτελεσμάτων ενισχύονται Cenergy και ΕΛΒΑΛΧΑΛΚΟΡ
Καλό είναι το κλίμα στο Χ.Α. με το Γ.Δ. να έχει άνοδο 0,90% αν και οι αγορές της Ευρώπης έχουν περιορίσει την ανοδική τους κίνηση. Ξεχωρίζει η μετοχή της Cenergy λόγω των ισχυρών αποτελεσμάτων αλλά και τη νέα αναβάθμιση της εκτίμησης της διοίκησης για τα φετινά EBITDA. Ομοίως τα καλά αποτελέσματα της ΕΛΒΑΛΧΑΛΚΟΡ δίνουν καλή άνοδο στη μετοχή. Η CENER είναι στα 22,70 ευρώ και στο +3,18% με όγκο 58 χιλ. τεμάχια και η ΕΛΧΑ στα 3,62 ευρώ και στο +2,12% με όγκο περίπου 400 χιλ. τεμάχια. Να σημειωθεί πως και η CENER είναι ακόμα κάτω από την τιμή που έγινε το placement και η ΕΛΧΑ κάτω από την τιμή της αύξησης κεφαλαίου.
10:42 Πρώτο Σχόλιο
ΑΓΟΡΑ: Δυνατή αντίδραση βγάζει στο ξεκίνημα η αγορά, λόγω και του βελτιωμένου κλίματος στο εξωτερικό. Ο DAX ενισχύεται 0,70% και εμείς 0,80% στα πρώτα λεπτά. Ξεχωρίζουν οι τράπεζες και η Star Bulk λόγω αποτελεσμάτων και μερίσματος που ανακοίνωσε. Πάνω ξανά από τις 2.600 μονάδες ο γενικός δείκτης.
CENERGY: Ανέβασε και πάλι την εκτίμηση για τα EBITDA 2026 η διοίκηση στα 415-430 εκατ. ευρώ από 390-420 που ήταν η προηγούμενη. Στα 316 εκατ. ευρώ τα EBITDA στο 9μηνο και στα 186,3 εκατ. ευρώ τα καθαρά κέρδη. Στα 22,36 ευρώ και στο +1,64%.
ALLWYN: Η αύξηση του τζίρου τρέχει με υψηλότερο ρυθμό από την αύξηση των EBITDA. Τα προσαρμοσμένα EBITDA ενισχύθηκαν 6% και στα 396 εκατ. ευρώ στο τρίτο τρίμηνο έναντι αύξησης 19% του τζίρου ο οποίος ανήλθε στα 1,22 δισ. ευρώ. Η διοίκηση διατηρεί την εκτίμηση για αύξηση τζίρου με μεσαίο έως υψηλό ποσοστό 20% και EBITDA εντός της εκτίμησης των αναλυτών που είναι μεταξύ 1,769-1,891 δισ. ευρώ. Στο εννεάμηνο είχε 1,297 δισ. ευρώ. Πρέπει να κάνει δυνατό τέταρτο τρίμηνο. Σημειώστε πως και για φέτος η διοίκηση έφερε το στόχο για το μέρισμα. Μαζί με τις αγορές ιδίων είναι στα 1,19 ευρώ. Στα 9,6580 ευρώ και στο +1,03%.
ΤΡΑΠΕΖΕΣ: Δεν πρόλαβαν να πέσουν λίγο οι μετοχές και έπεσαν βροχή οι εκθέσεις. Η Deutsche Bank δίνει για τις ελληνικές τράπεζες τιμή στόχο για την ΑΛΦΑ τα 5,60 ευρώ από 5,10 ευρώ, για την Κύπρου τα 12,85 ευρώ από 12,35 ευρώ, για τη Eurobank τα 5,60 ευρώ από 5,45 ευρώ, για την Εθνική Τράπεζα τα 19,40 ευρώ από 18,55 ευρώ και για την Πειραιώς τα 12,15 ευρώ από 11,30 ευρώ. Η Jefferies επίσης πάει στα 20,60 ευρώ την ΕΤΕ από 19,20 ευρώ, στα 5,80 ευρώ την ΑΛΦΑ από 5,25 ευρώ, ενώ διατηρεί τα 11,75 ευρώ για την Πειραιώς, τα 5,85 ευρώ για τη Eurobank και τα 1,30 ευρώ για την CrediaBank. Σόλες οι συστημικές περίπου στο +2%.
ΓΕΚ ΤΕΡΝΑ: Ισχυρά τα νούμερα και νομίζουμε πως είναι και ανώτερα των εκτιμήσεων των αναλυτών. Τζίρος στα 3,451 δισ. ευρώ από 2,875 δισ. ευρώ, προσαρμοσμένα EBITDA 573,4 εκατ. ευρώ από 463,9 εκατ. ευρώ και προσαρμοσμένα καθαρά κέρδη 171,9 εκατ. ευρώ από 106,6 εκατ. ευρώ. Σημειώστε πως πρόσφατα η Santander αύξησε την εκτίμηση για τα κέρδη όλης της χρήσης στα 190 εκατ. ευρώ και ήδη έχει 171,9 εκατ. ευρώ η εταιρεία στους 9 μήνες. Η Eurobank Equities σχολιάζει πως είναι ανώτερα των δικών της εκτιμήσεων και πως υπάρχει ανοδικό ρίσκο αφού τα EBITDA χωρίς την ενέργεια έχουν ήδη καλύψει το 80% της εκτίμησης που έχει για το σύνολο της χρήσης. Προς ανοδική αναθεώρηση ετοιμάζεται και η ΑΧΙΑ Alpha Finance. Φαίνεται επίσης πως ο στόχος των 800 εκατ. ευρώ EBITDA θα έρθει νωρίτερα από την εκτίμηση της διοίκησης (κατά 2 χρόνια) και άρα και του 1 δισ. ευρώ. Η αποτίμηση είναι στα 5,1 δισ. ευρώ.
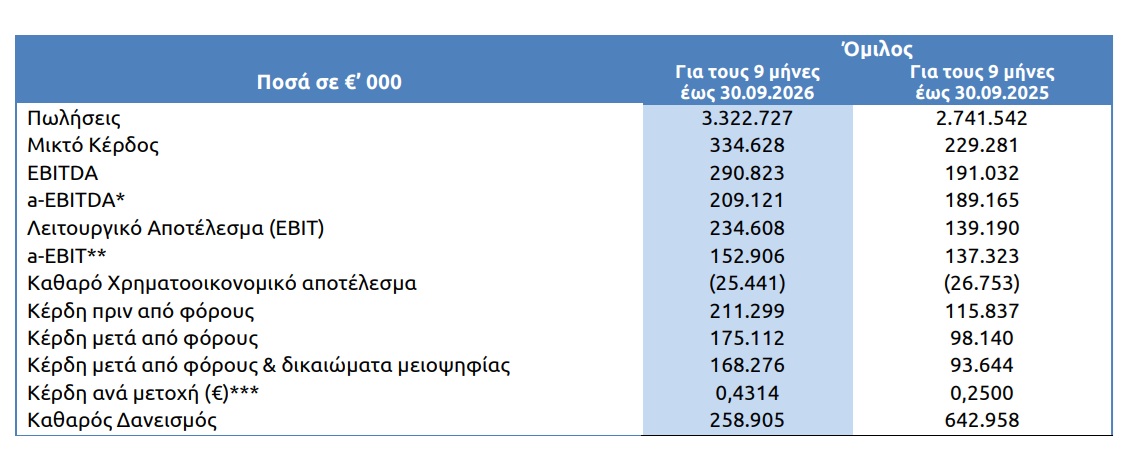
ΕΛΒΑΛΧΑΛΚΟΡ: Ισχυρά αποτελέσματα και έχουμε καλή απομόχλευση ακόμα και αν αφαιρέσουμε τα κεφάλαια από την αύξηση κεφαλαίου. Τα προσαρμοσμένα EBITDA, χωρίς δηλαδή την επίδραση των αποθεμάτων στα 209,1 εκατ. ευρώ από 189,1 εκατ. ευρώ. Τα καθαρά κέρδη μαζί με το κέρδος από τα αποθέματα στα 168,2 εκατ. ευρώ από 93,6 εκατ. ευρώ. Είναι σημαντικό το όφελος από τα αποθέματα. Σε επίπεδο EBITDA είναι περίπου 90 εκατ. ευρώ. Το σύνολο των ιδίων κεφαλαίων στα 1,47 δισ. ευρώ με την αποτίμηση στα 1,54 δισ. ευρώ. Στα 3,6050 ευρώ και στο +1,69% με δυνατό όγκο στο άνοιγμα.
ΜΕΤΚΑ: Διαβάζουμε κάποια σχόλια και αναλύσεις όπου η τιμή εισαγωγής αν πάει στο άνω μέρος του εύρους που έχει δοθεί είναι παραπάνω από δίκαιη η αποτίμηση σε όρους EV/EBITDA όπου δεν είναι πάνω από 7 φορές. Μάλιστα από ίδια γραφεία υπάρχει έκθεση για ομοειδή εταιρεία με περιθώριο ανόδου 30% και βάλε όταν ο δείκτης EV/EBITDA είναι 11 φορές, δηλαδή αν πάει στη δίκαιη τιμή θα έχουμε 14 φορές δείκτη τουλάχιστον. ΟΚ, ό,τι πείτε… Εμείς σημειώνουμε πως η εν λόγω εταιρεία έχει πολύ μικρότερες αποσβέσεις, δηλαδή σε όρους ΕV/EBIT έχουμε ακόμα καλύτερη εικόνα.
STAR BULK: Τα καθαρά κέρδη στο εννεάμηνο αυξήθηκαν στα 341,5 εκατ. δολάρια από 37,9 εκατ. δολάρια και θα δώσει μέρισμα για το τρίτο τρίμηνο 1 δολάριο! Στα 25,34 ευρώ και στο +2,55% η μετοχή.
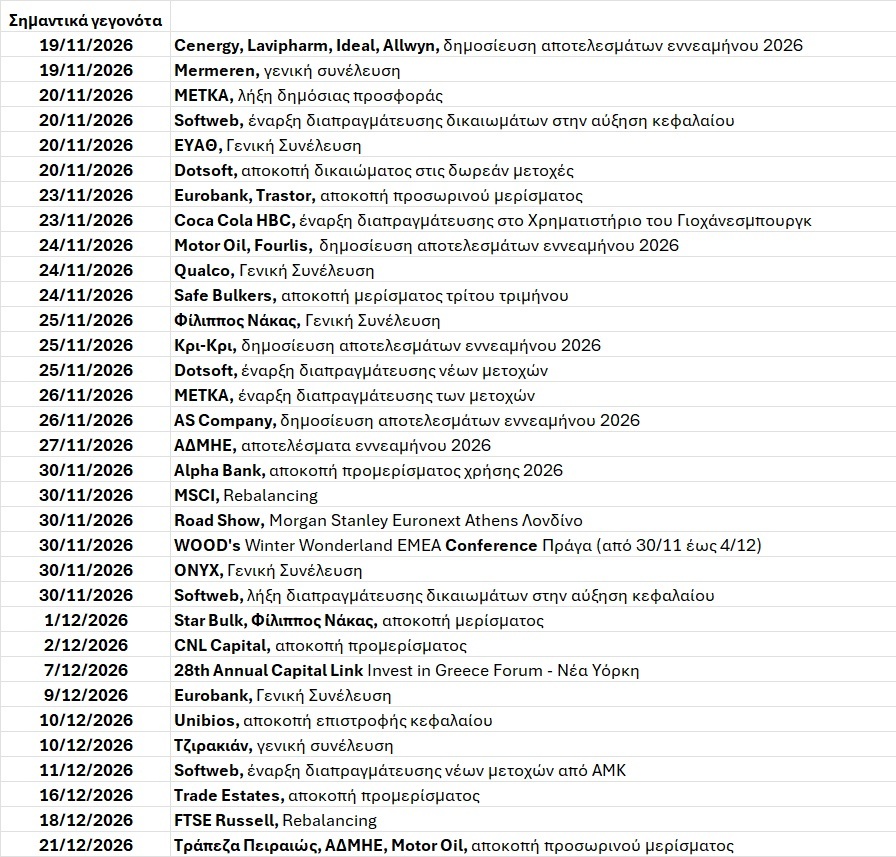
DOTSOFT: Προχωράει ο σχεδιασμός με τελικό στόχο την μετάταξη στην Κύρια Αγορά της Euronext Athens. Αύριο οι μετοχές θα διαπραγματεύονται χωρίς το δικαίωμα στις δωρεάν μετοχές και στις 25 Νοεμβρίου θα ξεκινήσει η διαπραγμάτευση των 5,504 εκατ. νέων μετοχών. Split γίνεται ουσιαστικά με μία σχέση ανταλλαγής 1,764 νέες για κάθε μία παλιά. Επόμενο βήμα η αύξηση κεφαλαίου.
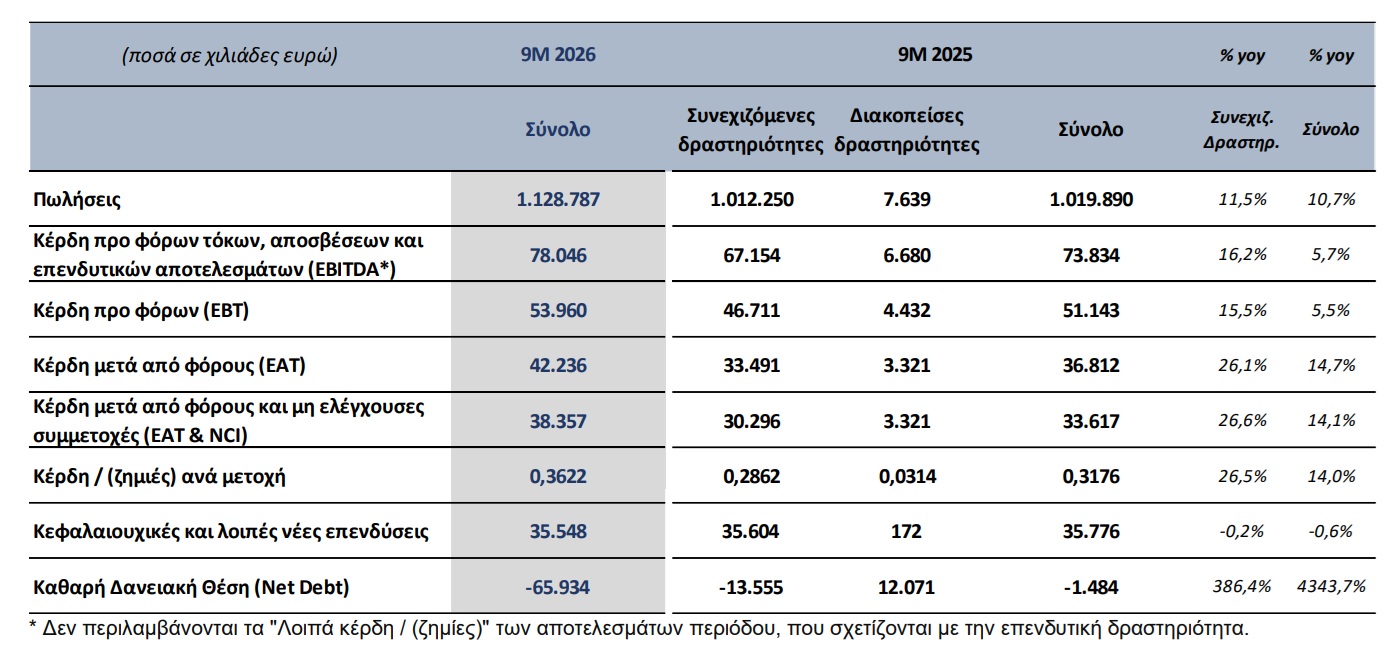
QUEST: Μας άρεσαν τα νούμερα. Τα καθαρά κέρδη στα 38,3 εκατ. ευρώ αυξημένα κατά 26,6% και με ρευστότητα 66 εκατ. ευρώ. Με καλή άνοδο αλλά χαμηλό όγκο στο άνοιγμα.
ΤΖΙΡΑΚΙΑΝ: Συγκάλεσε γενική συνέλευση για τις 10 Δεκεμβρίου με σκοπό να εκδώσει μετατρέψιμο ομολογιακό δάνειο από 2 εκατ. ευρώ έως 5 εκατ. ευρώ. Θα δοθεί σε ειδικούς επενδυτές. Αντιστοιχεί σε ένα μεγάλο μέρος της αποτίμησης και θα είναι διαπραγματεύσιμο στο Χ.Α.. Η τιμή μετατροπής θα είναι από 4,5 ευρώ έως 5 ευρώ, δηλαδή πάνω από 2 φορές την τρέχουσα τιμή. Η άσκηση μετατροπής ξεκινάει μετά από 18 μήνες. Από τη μία το dilution περιορίζεται με την υψηλή τιμή, από την άλλη ποιος ο λόγος κάποιος να αγοράσει στο υπερδιπλάσιο της σημερινής τιμής; Αν υπάρξει σύγκλιση τότε θα δούμε λογικά μετατροπή ομολογιών σε νέες μετοχές. Για εξόφληση δανεισμού και αγορά εξοπλισμού θα πάνε τα κεφάλαια.
ΑΤΖΕΝΤΑ ΑΓΟΡΑΣ
Γιώργος Κατικάς
georgekatikas@gmail.com
www.bankingnews.gr
Τα αναγραφόμενα στη στήλη είναι για την ενημέρωση των αναγνωστών και δεν πρέπει να θεωρηθούν ως πρόταση για αγορά ή πώληση μετοχών. Οι πληροφορίες συλλέγονται από αξιόπιστες πηγές αλλά δεν υπάρχει εξασφάλιση ότι είναι πλήρεις ή ακριβείς.

Σχόλια αναγνωστών