

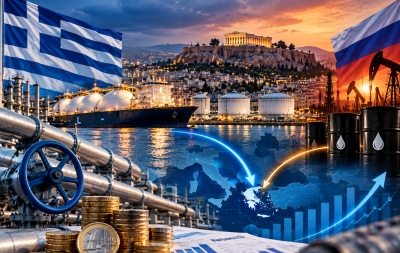
Το ουσιαστικό ζητούμενο για την Ελλάδα δεν είναι απλώς η επιλογή μεταξύ ρωσικού αερίου και αμερικανικού LNG. Είναι η εξασφάλιση ανταγωνιστικών τιμών, πολλαπλών πηγών προμήθειας και ενεργειακής ασφάλειας
Ενεργειακή στροφή με οικονομικό αποτύπωμα δισεκατομμυρίων ευρώ θα μπορούσε να αποτελέσει για την Ελλάδα η πρόσβαση σε φθηνότερες προμήθειες φυσικού αερίου και πετρελαίου από τη Ρωσία.
Είναι πλέον πέρα από εξόφθαλμο ότι απαιτείται αλλαγή στην κατεύθυνση της διπλωματικής πολιτικής της χώρας.
Η διαφορά στις τιμές αγοράς, εφόσον ήταν ουσιαστική και διατηρήσιμη, θα μπορούσε να μειώσει το κόστος παραγωγής, να ενισχύσει την ανταγωνιστικότητα της βιομηχανίας και να περιορίσει τις πληθωριστικές πιέσεις.
Το κρίσιμο ερώτημα είναι πόσο μεγάλο θα ήταν το πραγματικό οικονομικό όφελος και εάν αυτό θα μπορούσε να μεταφερθεί στην ελληνική οικονομία, σε μια περίοδο κατά την οποία η ενεργειακή ασφάλεια και η ανταγωνιστικότητα αποτελούν βασικές προτεραιότητες για την Ευρώπη.
Η ελληνική αγορά φυσικού αερίου και η εξάρτηση από το πανάκριβο LNG
Σύμφωνα με ανάλυση της Grant Thornton για το πρώτο εννεάμηνο του 2026, οι εισαγωγές φυσικού αερίου στην Ελλάδα ανήλθαν περίπου σε 63,5 TWh.
Από αυτές, 33,4 TWh προήλθαν από αγωγούς, ενώ οι εισαγωγές LNG έφτασαν τις 30,2 TWh.
Ειδικότερα, η είσοδος φυσικού αερίου μέσω Σιδηροκάστρου, η οποία συνδέεται με τις ρωσικές προμήθειες, διαμορφώθηκε στις 25,4 TWh.
Παράλληλα, το LNG αυξήθηκε κατά 32%, ενισχύοντας τον ρόλο του ως βασικής εναλλακτικής πηγής προμήθειας.
Η Ελλάδα εξελίσσεται παράλληλα σε περιφερειακό ενεργειακό κόμβο, καθώς οι εξαγωγές φυσικού αερίου αυξήθηκαν κατά 169% στο εννεάμηνο.
Ωστόσο, η εξάρτηση από το LNG δημιουργεί έκθεση στις διεθνείς διακυμάνσεις των τιμών.
Σύμφωνα με την IEEFA, η Ελλάδα πλήρωσε το 2025 κατά μέσο όρο 38,7 ευρώ ανά MWh για αμερικανικό LNG, την υψηλότερη μέση τιμή μεταξύ των κρατών-μελών της ΕΕ για το συγκεκριμένο προϊόν.
Πόσα χρήματα θα εξοικονομούσε η Ελλάδα από το φυσικό αέριο
Για να εκτιμηθεί το δυνητικό όφελος, χρησιμοποιούμε ως βάση τις 25,4 TWh που καταγράφηκαν μέσω Σιδηροκάστρου στο πρώτο εννεάμηνο του 2026.
Με μια απλή ετησιοποίηση της ποσότητας, προκύπτουν περίπου 33,9 TWh. Πρόκειται για ενδεικτική προσέγγιση και όχι για πρόβλεψη της πραγματικής ετήσιας κατανάλωσης.
Εάν η Ελλάδα εξασφάλιζε χαμηλότερη τιμή κατά 5 έως 15 ευρώ ανά MWh σε σχέση με την εναλλακτική προμήθεια, η δυνητική εξοικονόμηση θα διαμορφωνόταν ως εξής:
• Με διαφορά 5 ευρώ/MWh: περίπου 170 εκατ. ευρώ ετησίως.
• Με διαφορά 10 ευρώ/MWh: περίπου 339 εκατ. ευρώ ετησίως.
• Με διαφορά 15 ευρώ/MWh: περίπου 509 εκατ. ευρώ ετησίως.
Στο μεσαίο σενάριο, η εξοικονόμηση θα μπορούσε να φθάσει τα 1,7 δισ. ευρώ σε ορίζοντα πενταετίας.
Αυτό είναι το σημαντικότερο αριθμητικό στοιχείο της ανάλυσης. Μια διαφορά μόλις 10 ευρώ ανά MWh μπορεί να δημιουργήσει σημαντικό οικονομικό αποτέλεσμα, εφόσον αφορά μεγάλες ποσότητες και διατηρείται σε βάθος χρόνου.

Το πετρέλαιο προσθέτει μια δεύτερη διάσταση
Η Ελλάδα είναι επίσης μεγάλος εισαγωγέας αργού πετρελαίου.
Σύμφωνα με τα στοιχεία του World Bank WITS για το 2025, οι εισαγωγές αργού ανήλθαν σε περίπου 18,16 εκατ. τόνους, με συνολική αξία περίπου 9,5 δισ. δολάρια.
Οι βασικοί προμηθευτές ήταν το Ιράκ, το Καζακστάν και η Λιβύη.
Εάν υποθετικά ένα μέρος των προμηθειών μπορούσε να αντικατασταθεί από ρωσικό πετρέλαιο με έκπτωση 3 δολαρίων ανά βαρέλι, θα υπήρχε πρόσθετο οικονομικό όφελος.
Με βάση περίπου 133 εκατ. βαρέλια ισοδύναμου αργού πετρελαίου ετησίως, μια έκπτωση 3 δολαρίων σε ολόκληρη την ποσότητα θα αντιστοιχούσε σε περίπου 366 εκατ. ευρώ ετησίως, με ενδεικτική ισοτιμία 1,10 δολάρια ανά ευρώ.
Αυτό αποτελεί θεωρητικό ανώτατο σενάριο. Εάν μόνο το 10% της ποσότητας μπορούσε να επωφεληθεί από αυτή τη διαφορά τιμής, το όφελος θα περιοριζόταν περίπου στα 37 εκατ. ευρώ ετησίως.
Επομένως, το πετρέλαιο μπορεί να προσθέσει οικονομικό όφελος, αλλά δεν είναι ορθό να θεωρηθεί ότι ολόκληρη η ελληνική αγορά θα μπορούσε να στραφεί αυτομάτως στη Ρωσία.
Το συνολικό οικονομικό όφελος σε πενταετία
Συνδυάζοντας τα παραπάνω, προκύπτουν τρία ενδεικτικά σενάρια:
Συντηρητικό σενάριο: Διαφορά 5 ευρώ/MWh στο φυσικό αέριο και περιορισμένη συμμετοχή πετρελαίου. Το συνολικό όφελος μπορεί να κινηθεί περίπου στα 900 εκατ. ευρώ σε πενταετία.
Μεσαίο σενάριο: Διαφορά 10 ευρώ/MWh στο φυσικό αέριο και έκπτωση 3 δολαρίων ανά βαρέλι στο 10% των εισαγωγών πετρελαίου. Το δυνητικό όφελος προσεγγίζει τα 1,9 δισ. ευρώ σε πενταετία.
Υψηλότερο σενάριο: Διαφορά 15 ευρώ/MWh στο φυσικό αέριο και σημαντικά μεγαλύτερη συμμετοχή πετρελαίου στις φθηνότερες προμήθειες. Το θεωρητικό όφελος θα μπορούσε να προσεγγίσει ή να υπερβεί τα 2,5 δισ. ευρώ σε πενταετία.
Τα ποσά αυτά είναι προσομοιώσεις και όχι καθαρά δημοσιονομικά κέρδη. Δεν έχουν αφαιρεθεί κόστη μεταφοράς, ασφάλισης, χρηματοδότησης, προσαρμογής υποδομών ή πιθανές επιβαρύνσεις από κυρώσεις.
Ποιοι κλάδοι θα ωφελούνταν
Το σημαντικότερο αποτέλεσμα δεν θα ήταν μόνο η εξοικονόμηση των εισαγωγικών επιχειρήσεων.
Η βιομηχανία θα μπορούσε να αποκτήσει χαμηλότερο κόστος παραγωγής, ιδιαίτερα σε κλάδους υψηλής ενεργειακής έντασης.
Η ηλεκτροπαραγωγή θα μπορούσε να επωφεληθεί από φθηνότερο καύσιμο στις μονάδες φυσικού αερίου, ενώ οι επιχειρήσεις θα αποκτούσαν μεγαλύτερη δυνατότητα ανταγωνισμού με παραγωγούς χωρών που διαθέτουν χαμηλότερο ενεργειακό κόστος.
Παράλληλα, θα μπορούσαν να περιοριστούν οι πληθωριστικές πιέσεις, καθώς η ενέργεια αποτελεί σημαντικό συντελεστή κόστους για τις μεταφορές, τη βιομηχανία, τη γεωργία και τις υπηρεσίες.
Αυτό δεν σημαίνει ότι κάθε νοικοκυριό θα δει αυτομάτως χαμηλότερο λογαριασμό ρεύματος. Η μεταφορά του οφέλους εξαρτάται από τη λειτουργία της αγοράς ηλεκτρισμού, τις εμπορικές συμβάσεις και τη φορολογική πολιτική.
Το ευρωπαϊκό εμπόδιο και η ενεργειακή (αν) ασφάλεια
Υπάρχει, ωστόσο, ένας καθοριστικός περιορισμός.
Ο ευρωπαϊκός Κανονισμός 2026/261 προβλέπει σταδιακή απαγόρευση εισαγωγών ρωσικού φυσικού αερίου, με πλήρη εφαρμογή για το LNG από το 2027 και για το αέριο αγωγών από το φθινόπωρο του 2027, υπό τις προβλεπόμενες μεταβατικές εξαιρέσεις.
Επιπλέον, οι ευρωπαϊκές κυρώσεις περιορίζουν ήδη τις εισαγωγές ρωσικού πετρελαίου.
Συνεπώς, μια επιστροφή στις συγκεκριμένες προμήθειες θα απαιτούσε αλλαγή του ευρωπαϊκού πλαισίου ή άλλη νόμιμη διευθέτηση. Δ
εν αποτελεί σήμερα ελεύθερη επιλογή της Ελλάδας.
Παράλληλα, η Αθήνα θα πρέπει να συνυπολογίσει τον ρόλο της ως περιφερειακού κόμβου LNG και τα έσοδα που μπορεί να δημιουργεί η διαμετακόμιση και η εξαγωγή φυσικού αερίου.
Σημαντικό πλήγμα για την ανταγωνιστικότητα της ελληνικής οικονομίας
Η ενεργειακή πολιτική έχει άμεσο αντίκτυπο στην ανταγωνιστικότητα της ελληνικής οικονομίας.
Η δυνατότητα εξασφάλισης χαμηλότερων τιμών φυσικού αερίου και πετρελαίου θα μπορούσε να δημιουργήσει σημαντικές εξοικονομήσεις, με το μεσαίο υποθετικό σενάριο να προσεγγίζει τα 1,9 δισ. ευρώ σε πενταετία.
Το ποσό δεν αποτελεί εγγυημένο κέρδος και προϋποθέτει ότι οι χαμηλότερες τιμές θα είναι πραγματικές, νόμιμα προσβάσιμες και οικονομικά συμφέρουσες μετά το συνολικό κόστος προμήθειας.
Το ουσιαστικό ζητούμενο για την Ελλάδα δεν είναι απλώς η επιλογή μεταξύ ρωσικού αερίου και αμερικανικού LNG.
Είναι η εξασφάλιση ανταγωνιστικών τιμών, πολλαπλών πηγών προμήθειας και ενεργειακής ασφάλειας.
Σε μια οικονομία όπου η ενέργεια επηρεάζει σχεδόν κάθε παραγωγική δραστηριότητα, ακόμη και μια μείωση 10 ευρώ ανά MWh μπορεί να μεταφραστεί σε εκατοντάδες εκατομμύρια ευρώ ετήσιου οφέλους. Αυτό είναι το πραγματικό οικονομικό διακύβευμα της ενεργειακής στρατηγικής της χώρας.
*Οι υπολογισμοί αποτελούν ενδεικτική οικονομική προσομοίωση με βάση δημοσιευμένα στοιχεία της Grant Thornton, της IEEFA και του World Bank WITS. Δεν αποτελούν επίσημη πρόβλεψη ή μελέτη της Τράπεζας της Ελλάδος ή του Υπουργείου Περιβάλλοντος και Ενέργειας
www.bankingnews.gr
Είναι πλέον πέρα από εξόφθαλμο ότι απαιτείται αλλαγή στην κατεύθυνση της διπλωματικής πολιτικής της χώρας.
Η διαφορά στις τιμές αγοράς, εφόσον ήταν ουσιαστική και διατηρήσιμη, θα μπορούσε να μειώσει το κόστος παραγωγής, να ενισχύσει την ανταγωνιστικότητα της βιομηχανίας και να περιορίσει τις πληθωριστικές πιέσεις.
Το κρίσιμο ερώτημα είναι πόσο μεγάλο θα ήταν το πραγματικό οικονομικό όφελος και εάν αυτό θα μπορούσε να μεταφερθεί στην ελληνική οικονομία, σε μια περίοδο κατά την οποία η ενεργειακή ασφάλεια και η ανταγωνιστικότητα αποτελούν βασικές προτεραιότητες για την Ευρώπη.
Η ελληνική αγορά φυσικού αερίου και η εξάρτηση από το πανάκριβο LNG
Σύμφωνα με ανάλυση της Grant Thornton για το πρώτο εννεάμηνο του 2026, οι εισαγωγές φυσικού αερίου στην Ελλάδα ανήλθαν περίπου σε 63,5 TWh.
Από αυτές, 33,4 TWh προήλθαν από αγωγούς, ενώ οι εισαγωγές LNG έφτασαν τις 30,2 TWh.
Ειδικότερα, η είσοδος φυσικού αερίου μέσω Σιδηροκάστρου, η οποία συνδέεται με τις ρωσικές προμήθειες, διαμορφώθηκε στις 25,4 TWh.
Παράλληλα, το LNG αυξήθηκε κατά 32%, ενισχύοντας τον ρόλο του ως βασικής εναλλακτικής πηγής προμήθειας.
Η Ελλάδα εξελίσσεται παράλληλα σε περιφερειακό ενεργειακό κόμβο, καθώς οι εξαγωγές φυσικού αερίου αυξήθηκαν κατά 169% στο εννεάμηνο.
Ωστόσο, η εξάρτηση από το LNG δημιουργεί έκθεση στις διεθνείς διακυμάνσεις των τιμών.
Σύμφωνα με την IEEFA, η Ελλάδα πλήρωσε το 2025 κατά μέσο όρο 38,7 ευρώ ανά MWh για αμερικανικό LNG, την υψηλότερη μέση τιμή μεταξύ των κρατών-μελών της ΕΕ για το συγκεκριμένο προϊόν.
Πόσα χρήματα θα εξοικονομούσε η Ελλάδα από το φυσικό αέριο
Για να εκτιμηθεί το δυνητικό όφελος, χρησιμοποιούμε ως βάση τις 25,4 TWh που καταγράφηκαν μέσω Σιδηροκάστρου στο πρώτο εννεάμηνο του 2026.
Με μια απλή ετησιοποίηση της ποσότητας, προκύπτουν περίπου 33,9 TWh. Πρόκειται για ενδεικτική προσέγγιση και όχι για πρόβλεψη της πραγματικής ετήσιας κατανάλωσης.
Εάν η Ελλάδα εξασφάλιζε χαμηλότερη τιμή κατά 5 έως 15 ευρώ ανά MWh σε σχέση με την εναλλακτική προμήθεια, η δυνητική εξοικονόμηση θα διαμορφωνόταν ως εξής:
• Με διαφορά 5 ευρώ/MWh: περίπου 170 εκατ. ευρώ ετησίως.
• Με διαφορά 10 ευρώ/MWh: περίπου 339 εκατ. ευρώ ετησίως.
• Με διαφορά 15 ευρώ/MWh: περίπου 509 εκατ. ευρώ ετησίως.
Στο μεσαίο σενάριο, η εξοικονόμηση θα μπορούσε να φθάσει τα 1,7 δισ. ευρώ σε ορίζοντα πενταετίας.
Αυτό είναι το σημαντικότερο αριθμητικό στοιχείο της ανάλυσης. Μια διαφορά μόλις 10 ευρώ ανά MWh μπορεί να δημιουργήσει σημαντικό οικονομικό αποτέλεσμα, εφόσον αφορά μεγάλες ποσότητες και διατηρείται σε βάθος χρόνου.
Το πετρέλαιο προσθέτει μια δεύτερη διάσταση
Η Ελλάδα είναι επίσης μεγάλος εισαγωγέας αργού πετρελαίου.
Σύμφωνα με τα στοιχεία του World Bank WITS για το 2025, οι εισαγωγές αργού ανήλθαν σε περίπου 18,16 εκατ. τόνους, με συνολική αξία περίπου 9,5 δισ. δολάρια.
Οι βασικοί προμηθευτές ήταν το Ιράκ, το Καζακστάν και η Λιβύη.
Εάν υποθετικά ένα μέρος των προμηθειών μπορούσε να αντικατασταθεί από ρωσικό πετρέλαιο με έκπτωση 3 δολαρίων ανά βαρέλι, θα υπήρχε πρόσθετο οικονομικό όφελος.
Με βάση περίπου 133 εκατ. βαρέλια ισοδύναμου αργού πετρελαίου ετησίως, μια έκπτωση 3 δολαρίων σε ολόκληρη την ποσότητα θα αντιστοιχούσε σε περίπου 366 εκατ. ευρώ ετησίως, με ενδεικτική ισοτιμία 1,10 δολάρια ανά ευρώ.
Αυτό αποτελεί θεωρητικό ανώτατο σενάριο. Εάν μόνο το 10% της ποσότητας μπορούσε να επωφεληθεί από αυτή τη διαφορά τιμής, το όφελος θα περιοριζόταν περίπου στα 37 εκατ. ευρώ ετησίως.
Επομένως, το πετρέλαιο μπορεί να προσθέσει οικονομικό όφελος, αλλά δεν είναι ορθό να θεωρηθεί ότι ολόκληρη η ελληνική αγορά θα μπορούσε να στραφεί αυτομάτως στη Ρωσία.
Το συνολικό οικονομικό όφελος σε πενταετία
Συνδυάζοντας τα παραπάνω, προκύπτουν τρία ενδεικτικά σενάρια:
Συντηρητικό σενάριο: Διαφορά 5 ευρώ/MWh στο φυσικό αέριο και περιορισμένη συμμετοχή πετρελαίου. Το συνολικό όφελος μπορεί να κινηθεί περίπου στα 900 εκατ. ευρώ σε πενταετία.
Μεσαίο σενάριο: Διαφορά 10 ευρώ/MWh στο φυσικό αέριο και έκπτωση 3 δολαρίων ανά βαρέλι στο 10% των εισαγωγών πετρελαίου. Το δυνητικό όφελος προσεγγίζει τα 1,9 δισ. ευρώ σε πενταετία.
Υψηλότερο σενάριο: Διαφορά 15 ευρώ/MWh στο φυσικό αέριο και σημαντικά μεγαλύτερη συμμετοχή πετρελαίου στις φθηνότερες προμήθειες. Το θεωρητικό όφελος θα μπορούσε να προσεγγίσει ή να υπερβεί τα 2,5 δισ. ευρώ σε πενταετία.
Τα ποσά αυτά είναι προσομοιώσεις και όχι καθαρά δημοσιονομικά κέρδη. Δεν έχουν αφαιρεθεί κόστη μεταφοράς, ασφάλισης, χρηματοδότησης, προσαρμογής υποδομών ή πιθανές επιβαρύνσεις από κυρώσεις.
Ποιοι κλάδοι θα ωφελούνταν
Το σημαντικότερο αποτέλεσμα δεν θα ήταν μόνο η εξοικονόμηση των εισαγωγικών επιχειρήσεων.
Η βιομηχανία θα μπορούσε να αποκτήσει χαμηλότερο κόστος παραγωγής, ιδιαίτερα σε κλάδους υψηλής ενεργειακής έντασης.
Η ηλεκτροπαραγωγή θα μπορούσε να επωφεληθεί από φθηνότερο καύσιμο στις μονάδες φυσικού αερίου, ενώ οι επιχειρήσεις θα αποκτούσαν μεγαλύτερη δυνατότητα ανταγωνισμού με παραγωγούς χωρών που διαθέτουν χαμηλότερο ενεργειακό κόστος.
Παράλληλα, θα μπορούσαν να περιοριστούν οι πληθωριστικές πιέσεις, καθώς η ενέργεια αποτελεί σημαντικό συντελεστή κόστους για τις μεταφορές, τη βιομηχανία, τη γεωργία και τις υπηρεσίες.
Αυτό δεν σημαίνει ότι κάθε νοικοκυριό θα δει αυτομάτως χαμηλότερο λογαριασμό ρεύματος. Η μεταφορά του οφέλους εξαρτάται από τη λειτουργία της αγοράς ηλεκτρισμού, τις εμπορικές συμβάσεις και τη φορολογική πολιτική.
Το ευρωπαϊκό εμπόδιο και η ενεργειακή (αν) ασφάλεια
Υπάρχει, ωστόσο, ένας καθοριστικός περιορισμός.
Ο ευρωπαϊκός Κανονισμός 2026/261 προβλέπει σταδιακή απαγόρευση εισαγωγών ρωσικού φυσικού αερίου, με πλήρη εφαρμογή για το LNG από το 2027 και για το αέριο αγωγών από το φθινόπωρο του 2027, υπό τις προβλεπόμενες μεταβατικές εξαιρέσεις.
Επιπλέον, οι ευρωπαϊκές κυρώσεις περιορίζουν ήδη τις εισαγωγές ρωσικού πετρελαίου.
Συνεπώς, μια επιστροφή στις συγκεκριμένες προμήθειες θα απαιτούσε αλλαγή του ευρωπαϊκού πλαισίου ή άλλη νόμιμη διευθέτηση. Δ
εν αποτελεί σήμερα ελεύθερη επιλογή της Ελλάδας.
Παράλληλα, η Αθήνα θα πρέπει να συνυπολογίσει τον ρόλο της ως περιφερειακού κόμβου LNG και τα έσοδα που μπορεί να δημιουργεί η διαμετακόμιση και η εξαγωγή φυσικού αερίου.
Σημαντικό πλήγμα για την ανταγωνιστικότητα της ελληνικής οικονομίας
Η ενεργειακή πολιτική έχει άμεσο αντίκτυπο στην ανταγωνιστικότητα της ελληνικής οικονομίας.
Η δυνατότητα εξασφάλισης χαμηλότερων τιμών φυσικού αερίου και πετρελαίου θα μπορούσε να δημιουργήσει σημαντικές εξοικονομήσεις, με το μεσαίο υποθετικό σενάριο να προσεγγίζει τα 1,9 δισ. ευρώ σε πενταετία.
Το ποσό δεν αποτελεί εγγυημένο κέρδος και προϋποθέτει ότι οι χαμηλότερες τιμές θα είναι πραγματικές, νόμιμα προσβάσιμες και οικονομικά συμφέρουσες μετά το συνολικό κόστος προμήθειας.
Το ουσιαστικό ζητούμενο για την Ελλάδα δεν είναι απλώς η επιλογή μεταξύ ρωσικού αερίου και αμερικανικού LNG.
Είναι η εξασφάλιση ανταγωνιστικών τιμών, πολλαπλών πηγών προμήθειας και ενεργειακής ασφάλειας.
Σε μια οικονομία όπου η ενέργεια επηρεάζει σχεδόν κάθε παραγωγική δραστηριότητα, ακόμη και μια μείωση 10 ευρώ ανά MWh μπορεί να μεταφραστεί σε εκατοντάδες εκατομμύρια ευρώ ετήσιου οφέλους. Αυτό είναι το πραγματικό οικονομικό διακύβευμα της ενεργειακής στρατηγικής της χώρας.
*Οι υπολογισμοί αποτελούν ενδεικτική οικονομική προσομοίωση με βάση δημοσιευμένα στοιχεία της Grant Thornton, της IEEFA και του World Bank WITS. Δεν αποτελούν επίσημη πρόβλεψη ή μελέτη της Τράπεζας της Ελλάδος ή του Υπουργείου Περιβάλλοντος και Ενέργειας
www.bankingnews.gr


Σχόλια αναγνωστών